Blog
Partita IVA per gli affitti brevi: la soglia dei due appartamenti
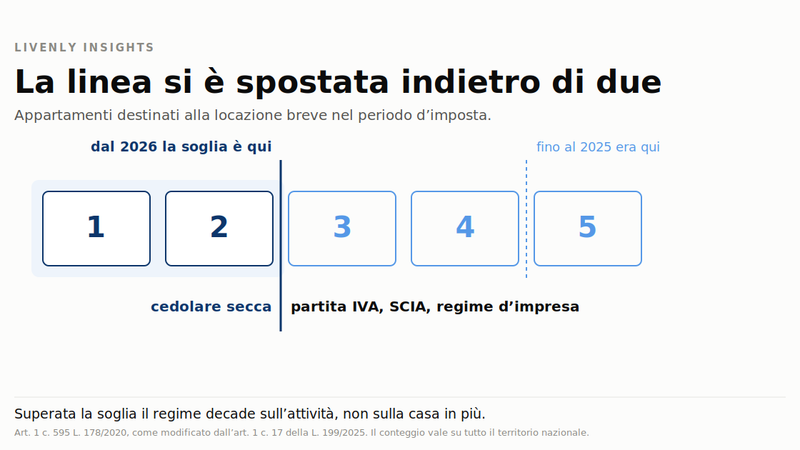
Non è una scelta che fai tu. Dal periodo d'imposta 2026 chi destina alla locazione breve più di due appartamenti esce dal regime fiscale delle locazioni brevi, e la sua attività si presume svolta in forma imprenditoriale. Da lì discende il resto: niente cedolare secca, una posizione da imprenditore da aprire, la SCIA al Comune. E la domanda smette di essere se conviene.
Fino al 2025 la soglia era quattro. È scesa a due con la Legge di Bilancio 2026, e il salto è più grosso della differenza fra i due numeri: chi l'anno scorso gestiva tre case in cedolare secca, quest'anno è dentro un altro regime.
Qui guardiamo solo questa soglia e cosa comporta superarla. Per tutto il resto degli obblighi, dal CIN all'imposta di soggiorno, c'è il quadro completo degli adempimenti sulla sponda veronese.
In breve
- La soglia. Più di due appartamenti destinati alla locazione breve nel periodo d'imposta e scatta la presunzione d'impresa. Il conteggio è su tutto il territorio nazionale, non per comune né per regione.
- Cedolare secca. Sotto soglia: 21 per cento su una unità che scegli in dichiarazione, 26 per cento sulle altre. Sopra soglia non si applica, e decade sull'attività e non solo sulla casa in più.
- Cosa serve in più. Partita IVA, inquadramento da imprenditore e SCIA al SUAP di ogni Comune in cui hai un alloggio.
- Cosa non cambia. CIN, CIR e comunicazione su ROSS1000 restano dovuti identici sopra e sotto la soglia.
- Da quando. Dal periodo d'imposta 2026, quindi sui redditi che dichiari nella primavera del 2027. Il 2025 resta regolato dalla vecchia soglia dei quattro.
Le due parole cambiate a dicembre
La norma che conta ha cinque anni: è l'articolo 1, comma 595, della legge 178/2020. Quello che è cambiato è il modo in cui la Legge di Bilancio 2026 l'ha riscritta. L'articolo 1, comma 17, della legge 30 dicembre 2025, n. 199 dice esattamente questo:
All'articolo 1, comma 595, primo periodo, della legge 30 dicembre 2020, n. 178, le parole: «all'anno 2021» sono sostituite dalle seguenti: «all'anno 2026» e le parole: «quattro appartamenti» sono sostituite dalle seguenti: «due appartamenti».
Due sostituzioni, non una. La prima sposta la decorrenza, la seconda dimezza la soglia. Messe insieme dicono che dal periodo d'imposta 2026 il regime fiscale delle locazioni brevi spetta solo a chi destina alla locazione breve non più di due appartamenti, e che negli altri casi l'attività si presume svolta in forma imprenditoriale ai sensi dell'articolo 2082 del codice civile.
La guida dell'Agenzia delle Entrate sulle locazioni brevi, versione di aprile 2026, lo mette nero su bianco a pagina 4: il regime «può essere applicato solo in caso di destinazione alla locazione breve di non più di due appartamenti per ciascun periodo d'imposta (fino al 31 dicembre 2025 il limite era di quattro appartamenti)».
C'è una conseguenza pratica che sfugge quasi a tutti, e riguarda il calendario. Il conto si chiude sul periodo d'imposta: il 2025 si è chiuso con la vecchia soglia dei quattro, la regola nuova morde sui redditi del 2026, quelli che dichiarerai nella primavera del 2027. Se hai tre case affittate quest'anno il problema è già in corso, anche se la resa dei conti arriva dopo.
Come si contano i due appartamenti
Il criterio è per periodo d'imposta e su tutto il territorio nazionale. Non per stagione, non per comune. Le FAQ della Regione del Veneto per i locatori turistici, nella versione aggiornata al 29 gennaio 2026, lo scrivono alla domanda 31: la presunzione scatta «quando il numero degli appartamenti destinati a locazione turistica, in tutto il territorio nazionale, è superiore a due».
La regola non si aggira passando dai portali. Lo stesso comma la estende ai contratti stipulati tramite intermediari immobiliari e gestori di portali telematici, quindi le case che affitti su Airbnb o su Booking contano come le altre.
La norma parla di destinazione, non di giorni: gli appartamenti da contare sono quelli destinati alla locazione breve nel periodo d'imposta. Quanto poco debba essere affittato un appartamento perché smetta di contare, il testo non lo dice e l'Agenzia non l'ha chiarito.
E la soglia funziona in una direzione sola. Superarla fa scattare la presunzione, ma restare sotto non è un salvacondotto: si può essere imprenditori anche con due appartamenti, se l'attività è organizzata come un'impresa. La Corte di giustizia tributaria di primo grado di Firenze, con la sentenza n. 148 del 2 marzo 2026, ha qualificato come imprenditoriale la locazione di quattro unità in anni in cui la soglia era ancora a quattro, e per farlo ha guardato agli indici sostanziali: centinaia di prenotazioni all'anno, continuità per otto anni, presenza stabile sui portali, assenza di altri redditi. È una pronuncia di primo grado e non fa giurisprudenza, ma dice bene dove guarda un verificatore quando la soglia da sola non decide.
Restano aperte almeno tre domande che riguardano molte case del lago, e nessuna delle fonti ufficiali che abbiamo consultato le affronta. Se due coniugi hanno due appartamenti ciascuno, il conteggio segue la persona o il nucleo? Il principio generale del diritto tributario è che il reddito si imputa a chi è titolare dell'immobile, il che porterebbe a contare per singolo contribuente, ma la norma non lo dice e il caso non è mai stato affrontato. Un appartamento in comproprarietà fra tre fratelli conta intero per ognuno di loro, oppure pro quota? E una camera affittata nella casa in cui vivi rientra nel limite, visto che la norma parla di appartamenti e non di porzioni di immobile? Sono i casi in cui il commercialista serve prima, non dopo.
Cosa cambia il giorno in cui gli appartamenti sono tre
Il passaggio non aggiunge un adempimento in fondo alla lista. Cambia il contenitore.
| Che cosa | Fino a due appartamenti | Da tre appartamenti |
|---|---|---|
| Regime fiscale delle locazioni brevi | Si applica | Non si applica |
| Cedolare secca | 21% su una sola unità a scelta, 26% sulle altre | Non disponibile |
| Partita IVA e regime d'impresa | No | Sì |
| Iscrizione al Registro delle imprese | No | Sì, quando l'attività è davvero esercitata in forma d'impresa |
| SCIA al SUAP del Comune | No | Sì |
| Sanzione se la SCIA manca | Non prevista | Da 2.000 a 10.000 euro |
| Comunicazione alla Regione su ROSS1000 e CIR | Sì | Sì |
| CIN del Ministero del Turismo | Sì | Sì |
Due righe meritano una parola in più. La prima è la cedolare secca. Il regime è riconosciuto solo a chi resta entro i due appartamenti, quindi superata la soglia decade sull'attività e non soltanto sull'ultima casa arrivata. Non è una nostra deduzione: la circolare 10/E del 10 maggio 2024 dell'Agenzia delle Entrate, scritta quando la soglia era ancora quattro, dice che la presunzione di imprenditorialità è «condizione che preclude l'applicazione del regime fiscale delle locazioni brevi». La guida di aprile 2026 non torna sul punto, quindi fatti comunque dire dal tuo commercialista come intende trattare i primi due immobili.
La seconda è la SCIA. L'obbligo sta all'articolo 13 ter, comma 8, del D.L. 145/2023, che lo lega espressamente a chi esercita in forma imprenditoriale «anche ai sensi dell'articolo 1, comma 595, della legge 30 dicembre 2020, n. 178», e va presentata al SUAP di ogni Comune in cui hai un alloggio. Chi supera la soglia ci rientra per definizione. Il comma 9 prevede da 2.000 a 10.000 euro per chi esercita senza averla presentata, graduati «in relazione alle dimensioni della struttura o dell'immobile», e il comma 10 fa salve le sanzioni regionali quando colpiscono lo stesso fatto. Il comma 11 aggiunge la parte che pesa davvero: il controllo lo fa il Comune tramite la polizia locale, e i risultati vengono comunicati anche alla direzione provinciale dell'Agenzia delle Entrate competente per il tuo domicilio fiscale.
In Veneto i binari restano due
C'è un equivoco che gira parecchio e vale la pena spegnerlo, con le parole giuste. Superare la soglia fiscale non ti fa cambiare tipologia: non diventi un B&B, una casa vacanze o un affittacamere, non ti riclassifichi e non devi rispettare i requisiti strutturali di quelle attività. Resti sotto l'articolo 27 bis della legge regionale 11/2013, che peraltro già qualifica gli alloggi in locazione turistica come strutture ricettive non aperte al pubblico, imprenditore o meno. Quello che cambia è l'aggettivo: sei un locatore turistico in forma imprenditoriale.
Le FAQ regionali del 29 gennaio 2026 lo spiegano alla domanda 32. Tutti i locatori turistici, imprenditoriali e non, presentano la comunicazione di locazione turistica alla Regione tramite ROSS1000, ed è da lì che arriva il CIR. Poi, e solo quelli imprenditoriali, presentano al Comune tramite il SUAP la SCIA di locazione in forma imprenditoriale. La domanda 34 chiarisce perché servono tutte e due: sono procedimenti con finalità diverse, la comunicazione porta alla Regione i dati di interesse turistico dell'alloggio, la SCIA porta al Comune la dichiarazione sulla sicurezza degli impianti.
Diventare struttura ricettiva è un'altra strada, con un'altra porta d'ingresso, e non dipende da quante case hai. Dipende da cosa fai per l'ospite mentre alloggia: è la ragione per cui la linea fra locazione e struttura ricettiva passa dai servizi e non dai numeri.
E allora conviene?
La domanda va girata, perché il conto non è fra due aliquote. È fra due configurazioni intere.
Chi ha due appartamenti e sta valutando il terzo non sta scegliendo se pagare il 21 o il 26 per cento su una casa in più. Sta scegliendo se portare tutte e tre le case dentro un regime d'impresa, con la contabilità che comporta, il commercialista tutto l'anno, la posizione da imprenditore da aprire e la SCIA in ogni Comune dove hai un alloggio. Il margine del terzo appartamento deve coprire il costo che il terzo appartamento impone anche agli altri due.
Due voci di quel costo, oggi, non hanno una risposta netta. La prima è l'IVA. La norma di partenza c'è ed è chiara: l'articolo 10, comma 1, numero 8, del D.P.R. 633/1972 tiene esenti le locazioni di immobili abitativi, e l'aliquota del 10 per cento presuppone una prestazione di alloggio con i servizi tipici della ricettività. Quello che manca è una presa di posizione ufficiale sull'incastro fra le due cose, perché la presunzione del comma 595 da sola non trasforma una locazione in prestazione ricettiva, e né una circolare né un interpello hanno mai affrontato il punto. La seconda è la posizione previdenziale: il comma 595 è una presunzione che vive nel fisco e negli adempimenti amministrativi, l'iscrizione alla gestione commercianti dell'INPS ha requisiti suoi fissati dalla legge 662/1996, e non risulta alcuna presa di posizione che colleghi le due cose. Sono le due domande da portare al commercialista prima di prendere la terza casa.
C'è poi una via che la norma non vieta e che diversi host del lago stanno guardando: fermarsi a due, e far crescere il rendimento di quelle due invece del numero delle chiavi. Su un lago con una stagione corta, il margine si muove più con il prezzo, con la percentuale di richieste che diventano prenotazioni e con le recensioni che con il numero di appartamenti.
Ultima nota per chi archivia questa pagina. Dal 1° gennaio 2027 il comma 595 è abrogato dal nuovo testo unico delle imposte sui redditi, il D.Lgs. 117/2026, e la regola dei due appartamenti confluisce nell'articolo 207, comma 4, che la ripete con le stesse parole. Il rinvio che l'articolo 13 ter del D.L. 145/2023 fa al comma 595 non resta orfano: l'articolo 376, comma 2, del testo unico stabilisce che quando altre norme richiamano disposizioni da esso abrogate «il riferimento si intende alle corrispondenti disposizioni del presente testo unico», e l'articolo 207 indica esso stesso il comma 595 fra le proprie fonti. Cambia il numero da citare, non la regola, e l'obbligo di SCIA resta in piedi.
Il lavoro che resta
La soglia dei due appartamenti è una regola contabile, e come tutte le regole contabili non dice niente su come si tiene in piedi una casa piena di ospiti. È il lavoro che facciamo con Livenly per le case che seguiamo sulla sponda est del Garda: una guida digitale per ogni appartamento e un concierge che risponde nella lingua dell'ospite a qualunque ora. Se stai decidendo se la terza casa sta in piedi, può aiutarti vedere come lavoriamo con i proprietari.
Fonti verificate il 7 settembre 2026 su Normattiva, Gazzetta Ufficiale, Agenzia delle Entrate e Regione del Veneto. Questa pagina è informazione, non consulenza fiscale: se la soglia si applichi alla tua situazione si stabilisce solo dopo aver guardato come sono intestati gli immobili e come sono strutturati i contratti, e quel lavoro lo fa il tuo commercialista. Le regole fiscali sulle locazioni brevi cambiano spesso, quindi se leggi questa pagina fra molti mesi ricontrolla.
Domande frequenti
Ho tre appartamenti ma il terzo l'ho affittato solo due settimane. Conta lo stesso?
La norma conta gli appartamenti destinati alla locazione breve nel periodo d'imposta, non i giorni di occupazione. Non fissa una soglia minima di giorni sotto la quale un appartamento smette di contare, e l'Agenzia delle Entrate non l'ha chiarito. Trattalo come un appartamento che conta e fai verificare il caso specifico dal tuo commercialista prima della dichiarazione.
Io e mia moglie abbiamo due appartamenti ciascuno. Siamo sopra la soglia?
Non c'è una risposta ufficiale. Il comma 595 parla di appartamenti destinati alla locazione breve senza dire se il conteggio segua la singola persona o il nucleo familiare, e nessuna delle fonti che abbiamo consultato affronta il caso. Il principio generale del diritto tributario è che il reddito si imputa a chi è titolare dell'immobile, il che porterebbe a un conteggio per singolo contribuente, ma è una lettura di sistema e non una regola scritta per questo caso. Va verificata guardando come sono intestati gli immobili e com'è configurato il regime patrimoniale, quindi portala al commercialista prima di impostare l'anno.
Se apro la partita IVA divento una struttura ricettiva?
No, non cambi tipologia. Non diventi un B&B, una casa vacanze o un affittacamere, e non devi riclassificarti: resti sotto l'articolo 27 bis della legge regionale 11/2013, che già qualifica gli alloggi in locazione turistica come strutture ricettive non aperte al pubblico, imprenditore o meno. Le FAQ regionali aggiornate al 29 gennaio 2026 confermano che continui a fare la comunicazione alla Regione su ROSS1000 e che in più presenti la SCIA al SUAP di ogni Comune in cui hai un alloggio. Passare a una tipologia ricettiva vera è un'altra strada, e dipende dai servizi che offri all'ospite, non da quante case hai.
Dal terzo appartamento perdo la cedolare secca solo sul terzo?
No, decade sull'attività. Il regime delle locazioni brevi è riconosciuto solo a chi resta entro i due appartamenti, e la circolare 10/E del 2024 dell'Agenzia delle Entrate dice che la presunzione di imprenditorialità è condizione che preclude l'applicazione del regime. La guida di aprile 2026 non ci torna sopra, quindi fatti confermare dal tuo commercialista come intende trattare i primi due immobili.
Superata la soglia devo iscrivermi all'INPS?
Dipende da come viene inquadrata l'attività, e il comma 595 non lo decide da solo: è una presunzione che opera sul piano fiscale e su quello degli adempimenti amministrativi, non una norma previdenziale. Chiedilo al tuo commercialista insieme al trattamento IVA, perché sono le due voci che spostano di più il conto del terzo appartamento.
Da quando scatta davvero la nuova soglia?
Dal periodo d'imposta 2026. La Legge di Bilancio 2026 ha sostituito nella norma sia il numero degli appartamenti sia l'anno di decorrenza, portandolo dal 2021 al 2026. Il 2025 resta regolato dalla vecchia soglia dei quattro appartamenti, e i redditi del 2026 li dichiarerai nel 2027 con la regola nuova.
Ho due appartamenti, quindi sono al sicuro?
Dalla presunzione automatica sì, dalla qualificazione come imprenditore no. La presunzione del comma 595 scatta dal terzo appartamento, ma restare sotto la soglia non impedisce all'Agenzia di considerare imprenditoriale un'attività che ne ha le caratteristiche sostanziali. La Corte di giustizia tributaria di primo grado di Firenze, con la sentenza n. 148 del 2 marzo 2026, ha guardato al numero di prenotazioni, alla continuità negli anni, alla presenza stabile sui portali e all'assenza di altri redditi. È primo grado e non fa giurisprudenza, ma sono gli indici che vengono usati.
La presunzione ammette prova contraria?
Il testo del comma 595 non lo dice. Non qualifica la presunzione come assoluta o relativa e non prevede una procedura per superarla, e a oggi non esistono né prassi dell'Agenzia delle Entrate né pronunce che affrontino il punto. Diffida di chi te lo dà per risolto in un senso o nell'altro: circolano citazioni di sentenze che, andando a leggerle, decidono un'altra questione.
Pronto a trasformare la tua struttura?
Richiedi una consulenza e scopri le nostre automazioni AI.
Richiedi Consulenza