Blog
Assicurazione per l'affitto breve: cosa serve oltre alla protezione della piattaforma
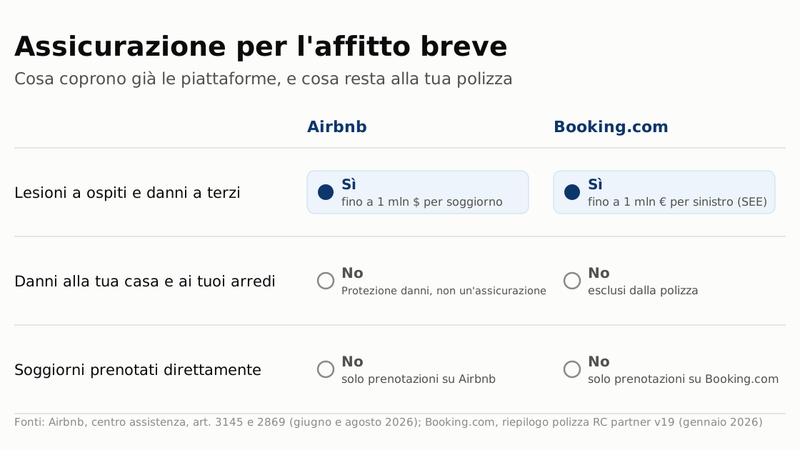
Airbnb e Booking.com ti coprono la responsabilità civile verso ospiti e terzi fino a un milione, ma solo per i soggiorni prenotati sulla piattaforma e mai per i danni alle tue cose. Il resto tocca alla polizza casa, a patto che sappia dell'affitto breve: alcune escludono la responsabilità verso i clienti se non aggiungi la garanzia apposita.
Airbnb e Booking assicurano l'host?
In parte. Su Airbnb la copertura si chiama Assicurazione di responsabilità civile per host e fa parte di AirCover. La pagina del centro assistenza aggiornata al 30 giugno 2026 la descrive così: copre le lesioni personali e i danni ai beni di altri causati da un incidente durante un soggiorno Airbnb, con un massimale totale di un milione di dollari per soggiorno. Contano solo i soggiorni prenotati attraverso la piattaforma, e la stessa pagina chiarisce che il programma non copre l'host per i danni alla propria casa o ai propri beni.
Per quelli esiste la Protezione danni per host, che è un'altra cosa: il paragrafo 2.5 delle sue condizioni, aggiornate al 1° agosto 2026, dice che non è un contratto assicurativo e ti consiglia vivamente di stipulare una polizza a parte. Scadenze ed esclusioni le trovi nell'articolo su cosa succede quando un ospite rompe qualcosa.
Booking.com ha un'assicurazione per la responsabilità civile dei partner, fornita da Zurich. Il riepilogo della polizza, versione 19 del 1° gennaio 2026, la attiva in automatico per le strutture extra-alberghiere, Italia compresa, e ti lascia la possibilità di uscirne dall'extranet; le domande frequenti precisano che non costa nulla e non alza le commissioni. Per lo Spazio economico europeo il massimale è di un milione di euro per sinistro, con un tetto di un milione per struttura sull'intero periodo di polizza. I danni ai beni del partner sono esclusi in modo esplicito, e il periodo indicato va dal 1° gennaio al 31 dicembre 2026, quindi a gennaio conviene controllare che il programma sia stato rinnovato.
| Cosa guardi | Airbnb | Booking.com | Prenotazione diretta |
|---|---|---|---|
| Lesioni a ospiti e danni a terzi | Coperti fino a 1 milione di dollari per soggiorno | Coperti fino a 1 milione di euro per sinistro e per struttura nel periodo di polizza (SEE) | Solo con la tua polizza |
| Danni ai tuoi arredi e alla casa | Fuori dall'assicurazione; c'è la Protezione danni per host, che non è un'assicurazione | Esclusi | Solo con la tua polizza |
| Come si attiva | Automatica per i soggiorni prenotati su Airbnb | Automatica per le strutture idonee, con possibilità di uscirne | Nessuna copertura della piattaforma |
| Se hai già una polizza | Con 6 o più annunci attivi Airbnb può chiedere il concorso della tua polizza o intervenire in eccesso | Le FAQ avvertono che la polizza casa può non coprire gli incidenti durante l'affitto | Decide il tuo contratto |
Sono coperture serie e gratuite, con confini precisi, e quei confini decidono quanto pesa la voce assicurazione nel conto dal lordo al netto di una casa sul Garda. Restano fuori i tuoi beni e la casa stessa, che si tratti di un tavolo rotto da un ospite o di una perdita della caldaia, e resta a te tutto quello che supera il massimale.
Le prenotazioni dirette sono il buco che si vede meno. La famiglia di Monaco che torna da tre estati e ti scrive su WhatsApp per bloccare le stesse due settimane di agosto non è coperta né da Airbnb né da Booking, perché quel soggiorno non è passato da lì, e per quelle settimane conta solo la tua polizza.
Se gestisci molti annunci
Dal 1° marzo 2025, dice la versione inglese della pagina, se al momento del sinistro hai sei o più annunci attivi la responsabilità civile di Airbnb può chiedere il concorso delle altre assicurazioni applicabili o funzionare in eccesso, a seconda di come sono scritte. Per un property manager vuol dire che la sua polizza può dover pagare una quota o intervenire per prima. La pagina avverte anche che non dichiarare le altre assicurazioni può incidere sulla copertura.
L'assicurazione per l'affitto breve è obbligatoria?
Per chi affitta da privato in Veneto la polizza resta una scelta: la legge regionale non prevede un obbligo assicurativo, come annotato nella guida agli adempimenti comune per comune. Un obbligo di legge esiste invece per le imprese, e riguarda un rischio diverso.
La legge di bilancio 2024, all'articolo 1 comma 101, chiede alle imprese tenute all'iscrizione nel registro delle imprese di assicurare terreni e fabbricati, impianti e macchinari e attrezzature contro sismi, alluvioni, frane, inondazioni ed esondazioni. Il D.L. 39/2025 ha fissato il termine al 31 dicembre 2025 per micro e piccole imprese, e il comma 102 lega l'inadempimento all'assegnazione di contributi, sovvenzioni e agevolazioni pubbliche. Se l'affitto breve lo gestisci come impresa, anche su case che non sono tue, la data che vale per te e quali immobili vanno assicurati sono da verificare con il commercialista.
La polizza casa copre l'affitto breve?
Dipende da come è scritta, perché la polizza casa classica è pensata per chi in casa ci vive. Per vedere come cambiano le clausole quando la casa passa agli ospiti abbiamo letto per intero il set informativo di Casa Senza Confini di Groupama Assicurazioni, edizione 02/2026, una multigaranzia per l'abitazione e la famiglia. È un esempio concreto e non un giudizio sul prodotto: la tua polizza può essere scritta in modo diverso, e conviene rileggerla con questi articoli sotto mano.
L'articolo 79 elenca le esclusioni della responsabilità civile e alla lettera o toglie i danni che derivano dall'attività di affittacamere, affitto breve o casa vacanze, insieme alla responsabilità verso i clienti. Se l'ospite scivola sul pavimento appena lavato, la responsabilità civile della casa non risponde. Rientra con la garanzia facoltativa m dell'articolo 83, che estende la copertura all'attività e ai clienti entro il massimale della responsabilità civile della proprietà del fabbricato, purché l'attività sia regolarmente denunciata e svolta secondo la normativa regionale. Quella responsabilità civile, dice l'articolo 76, vale solo se in polizza c'è il suo massimale: se hai assicurato soltanto il contenuto, la garanzia m non ha su cosa appoggiarsi.
Due coperture vicine si confondono spesso. La responsabilità civile della casa, nello stesso contratto, paga l'acqua finita al piano di sotto solo se nasce dalla rottura accidentale di tubi o impianti, con 250 euro di franchigia: la vasca lasciata traboccare è un'altra storia. I danni che un incendio partito da casa tua fa ai vicini sono esclusi dalla responsabilità civile, alla lettera f dell'articolo 79, e li copre il ricorso terzi dell'articolo 33, che funziona solo se in polizza c'è la somma assicurata.
Contano anche due dettagli per chi affitta molto. Il glossario definisce l'affitto breve come una locazione turistica fra persone fisiche al di fuori dell'attività d'impresa, l'articolo 79 alla lettera e esclude l'esercizio di commerci e professioni, e la tutela legale per gli affitti brevi dell'articolo 155 vale per l'attività svolta senza obbligo di partita IVA. Se hai superato la soglia oltre la quale l'affitto si presume d'impresa, chiedi all'assicuratore se ti serve una copertura per l'attività invece della polizza casa. La garanzia per le cose portate dai clienti, sempre all'articolo 83, ha limiti bassi: mille euro per cliente e duemila per sinistro e per anno.
Sul furto contano l'articolo 48 e l'articolo 39. Il primo riguarda le abitazioni a dimora saltuaria, quelle dove nessuno vive in modo stabile per la maggior parte dell'anno, il caso tipico della casa data agli ospiti o usata solo d'estate: in caso di furto si applica uno scoperto del 20 per cento, e preziosi e denaro sono coperti solo nei periodi in cui ci abiti tu o la tua famiglia. Il secondo esclude i furti commessi o agevolati con dolo o colpa grave da chi occupa i locali, quindi se la macchina del caffè sparisce con l'ospite ti rivolgi a lui e, se ha prenotato su una piattaforma, alle sue regole sui danni.
Devi dirlo al tuo assicuratore?
Sì, e conviene farlo per iscritto. L'articolo 2 di Casa Senza Confini chiede di comunicare per iscritto, e in modo tempestivo, ogni aggravamento del rischio. Se la compagnia non lo conosce o non lo accetta puoi perdere l'indennizzo in tutto o in parte, fino alla cessazione del contratto, come prevede l'articolo 1898 del codice civile richiamato dalla clausola. Passare da una casa usata dalla famiglia a una casa con ospiti diversi ogni settimana è proprio il genere di cambiamento di cui l'assicuratore vuole sapere.
Lo stesso contratto ha all'articolo 4 una clausola di buona fede: se ometti un'aggravante senza malafede non perdi l'indennizzo, anche se la compagnia può chiederti la differenza di premio dal momento in cui la circostanza si è verificata. La clausola però non fa nascere una garanzia che il contratto esclude, e non tutte le polizze ce l'hanno: senza, la buona fede la devi dimostrare tu, a pratica aperta.
Discorso simile per le altre coperture. L'articolo 5 chiede di comunicare per iscritto le altre assicurazioni sullo stesso rischio e, in caso di sinistro, di avvisare ogni assicuratore indicando gli altri, come prevede l'articolo 1910 del codice civile; l'indennizzo si perde se l'omissione è dolosa. Esenta le coperture che hai in automatico come accessorio di altri servizi, e se quelle delle piattaforme rientrino in questa eccezione è una domanda da fare alla compagnia, chiedendo una risposta scritta.
Cosa chiedere prima di firmare o rinnovare
Porta all'assicuratore o al broker domande precise, una per ogni buco che abbiamo visto, e fatti indicare l'articolo che risponde.
| La domanda | Perché conta |
|---|---|
| La responsabilità civile copre gli ospiti paganti? | Una polizza casa può escludere l'attività di affitto breve e la responsabilità verso i clienti, salvo garanzia aggiuntiva |
| Ho la responsabilità civile della proprietà, con quale massimale? | Nella polizza esaminata la garanzia per gli ospiti si appoggia a quel massimale |
| Vale anche per le prenotazioni dirette? | Le coperture di Airbnb e Booking.com valgono solo per i soggiorni prenotati lì |
| La polizza copre l'acqua al piano di sotto anche senza una rottura? | La responsabilità civile può pagare solo le rotture accidentali di tubi e impianti |
| Ho il ricorso terzi, e con quale somma? | Copre i danni ai vicini da un incendio partito da casa tua, che la responsabilità civile può escludere |
| In condominio, cosa copre la polizza del fabbricato e cosa la mia? | Muri e impianti comuni hanno spesso una loro polizza, e conviene sapere dove finisce |
| Come funziona il furto quando la casa è occupata dagli ospiti? | Possono esserci esclusioni per i furti di chi occupa i locali e scoperti per la dimora saltuaria |
| Cosa cambia se l'attività è d'impresa o la casa non è mia? | Alcune garanzie per gli affitti brevi valgono solo senza partita IVA, e chi gestisce case di altri ha rischi diversi dal proprietario |
Il lavoro che viene prima della polizza
Una polizza scritta bene paga il conto quando qualcosa va storto, e funziona meglio se il sinistro arriva documentato e in tempo, con una segnalazione partita la sera stessa e le foto fatte subito. Livenly segue questa parte per le case che gestisce sulla sponda est del Garda, con la guida digitale di ogni appartamento e un concierge che risponde agli ospiti nella loro lingua a qualunque ora, compresa la domanda sul rubinetto che perde alle due di notte. Ecco come lavora con i proprietari.
Contenuto verificato il 9 novembre 2026 sulle pagine del centro assistenza Airbnb (articolo 3145, aggiornato al 30 giugno 2026, e condizioni della Protezione danni per host, aggiornate al 1° agosto 2026), sul riepilogo e sulle FAQ della polizza di responsabilità civile dei partner Booking.com (versione 19 del 1° gennaio 2026), sul set informativo Groupama Casa Senza Confini edizione 02/2026 e sul testo coordinato del D.L. 39/2025 su Normattiva. Questa pagina è informazione, non consulenza: per scegliere o modificare una polizza il riferimento resta il tuo assicuratore o un broker, e per gli aspetti d'impresa il commercialista.
Domande frequenti
L'assicurazione per l'affitto breve è obbligatoria?
Per chi affitta da privato in Veneto la legge regionale non la impone. Controlla però i contratti che hai già, come quello del mutuo o il regolamento del condominio, perché possono contenere obblighi o clausole che l'uso turistico tocca. Se lavori come impresa iscritta al registro delle imprese c'è poi l'obbligo di assicurare i beni dell'impresa contro le catastrofi naturali: verifica con il commercialista come ti riguarda.
AirCover sostituisce la polizza casa?
No. L'assicurazione di responsabilità civile per host copre i danni che causi ad altri durante i soggiorni Airbnb, non la tua casa e le tue cose. La Protezione danni per host copre alcuni danni causati dagli ospiti, ma le sue condizioni dicono che non è un contratto assicurativo e ti consigliano una polizza a parte.
Se un ospite si fa male in casa, chi paga?
Dipende da come ha prenotato e da come sono andate le cose. Se il soggiorno è passato da Airbnb o da Booking.com può intervenire la loro assicurazione di responsabilità civile, alle loro condizioni. Se ha prenotato direttamente con te risponde la tua polizza, purché includa la responsabilità verso gli ospiti paganti: in alcune polizze casa serve una garanzia aggiuntiva.
Un milione di massimale basta?
È un tetto, non una garanzia di risarcimento completo: quello che lo supera resta a carico di chi è responsabile. Su Booking.com il milione vale anche come limite per struttura sull'intero periodo di polizza, e su Airbnb è in dollari. Che massimale scegliere per la tua polizza è una valutazione da fare con un broker.
Devo dire alla mia assicurazione che affitto ai turisti?
Sì, meglio per iscritto. Un cambiamento che aumenta il rischio e che la compagnia non conosce può ridurre o annullare l'indennizzo. Alcuni contratti hanno una clausola di buona fede che attenua questo rischio, ma non trasforma in coperto quello che la polizza esclude.
La garanzia furto copre quello che si porta via un ospite?
Nella polizza che abbiamo esaminato no: sono esclusi i furti commessi o agevolati con dolo o colpa grave da chi occupa i locali, e sulle case a dimora saltuaria si applica uno scoperto. La strada è la richiesta all'ospite e, se ha prenotato su una piattaforma, le sue regole sui danni, nei termini previsti.
Pronto a trasformare la tua struttura?
Richiedi una consulenza e scopri le nostre automazioni AI.
Richiedi Consulenza