Blog
Cedolare secca sugli affitti brevi dal 2027: aliquote, nuovo TUIR e confronto con l'IRPEF
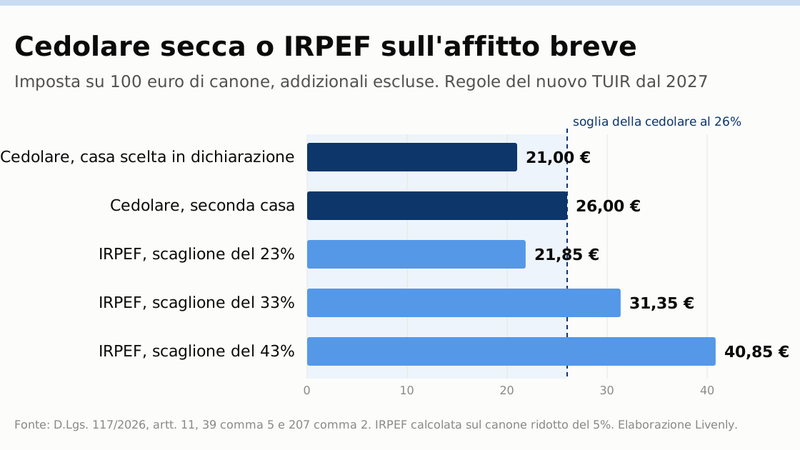
Dal 1° gennaio 2027 la cedolare secca sugli affitti brevi passa all'articolo 207 del nuovo testo unico delle imposte sui redditi (D.Lgs. 117/2026), con le regole del 2026: 21 per cento sulla casa che scegli in dichiarazione, 26 sulla seconda, nessuna cedolare oltre i due appartamenti. Cambiano i riferimenti; sulla seconda casa conviene comunque rifare il conto con l'IRPEF.
Cosa cambia con il nuovo TUIR dal 2027
Il decreto legislativo 19 giugno 2026, n. 117 è uscito nel supplemento ordinario n. 26 alla Gazzetta Ufficiale n. 152 del 3 luglio 2026 ed è in vigore dal giorno dopo, ma le sue regole si applicano a decorrere dal 1° gennaio 2027: lo dice l'articolo 377, l'ultimo del testo. Da quella data l'articolo 376 abroga le norme da cui il testo unico è stato ricavato. Per chi affitta contano quasi tutto l'articolo 3 del D.Lgs. 23/2011 (la cedolare secca), gran parte dell'articolo 4 del D.L. 50/2017 (le locazioni brevi) e il comma 595 della legge 178/2020 (la soglia dei due appartamenti); escono anche gli articoli da 1 a 191 del TUIR del 1986.
Se apri l'articolo 207 accanto alle norme che sostituisce, le parole sono quasi le stesse. Il nuovo testo indica tra parentesi, sotto il titolo di ogni articolo sulle locazioni, le disposizioni da cui proviene, e per le locazioni brevi sono i commi 1, 2 e 3 dell'articolo 4 del D.L. 50/2017 e il comma 595 della legge 178/2020. Aliquote, definizione e soglia non si muovono, e la soglia riporta la decorrenza fissata dalla legge di bilancio 2026, «con effetto dal periodo d'imposta relativo all'anno 2026». Vuol dire che il limite dei due appartamenti morde già sui redditi di quest'anno: il 2027 non c'entra. Per gli altri obblighi, dal CIN all'imposta di soggiorno, trovi gli adempimenti comune per comune sulla sponda veronese.
Per i richiami alle norme vecchie decide l'articolo 376, comma 2: salvo diversa previsione, quando leggi, regolamenti, decreti o altri provvedimenti rinviano a una disposizione abrogata, il rinvio si intende fatto all'articolo corrispondente del testo unico. Una delibera comunale che cita l'articolo 4 del D.L. 50/2017 continua quindi a funzionare. Per i testi privati, come un contratto o le condizioni che pubblichi, la regola di sostanza resta la stessa; quando li riscrivi, aggiorna i numeri.
Dove trovi le regole, prima e dopo
| Cosa regola | Fino al 31 dicembre 2026 | Dal 1° gennaio 2027 |
|---|---|---|
| Cedolare secca: opzione, aliquota del 21 per cento, versamento | Art. 3, commi 1-4, D.Lgs. 23/2011 | Art. 203 TUIR |
| Esclusione per chi loca nell'esercizio di un'impresa | Art. 3, comma 6, D.Lgs. 23/2011 | Art. 204 TUIR |
| Reddito in cedolare nei requisiti di reddito e nell'ISEE, rinuncia agli aggiornamenti del canone | Art. 3, commi 7, 10-bis e 11, D.Lgs. 23/2011 | Art. 206 TUIR |
| Locazioni brevi: definizione, 26 e 21 per cento, sublocazione e comodato | Art. 4, commi 1-3, D.L. 50/2017 | Art. 207, commi 1-3, TUIR |
| Limite dei due appartamenti | Art. 1, comma 595, L. 178/2020 | Art. 207, comma 4, TUIR |
| Portali e intermediari: dati, ritenuta del 21 per cento, imposta di soggiorno | Art. 4, commi 4-7 (in parte), D.L. 50/2017 | Art. 208 TUIR |
| Reddito dei fabbricati locati, riduzione forfettaria del canone | Art. 37 D.P.R. 917/1986 | Art. 39, comma 5, TUIR |
| Scaglioni IRPEF | Art. 11 D.P.R. 917/1986 | Art. 11 TUIR |
Come funziona la cedolare secca sugli affitti brevi
Per la legge una locazione breve è un contratto di durata non superiore a 30 giorni su un immobile a uso abitativo, anche con biancheria e pulizia comprese, stipulato da una persona fisica fuori da un'attività d'impresa, direttamente o attraverso un portale o un'agenzia. Lo stesso regime vale per chi subloca e per il comodatario che affitta a terzi la casa ricevuta in comodato (articolo 207, commi 1 e 3).
L'aliquota di base è il 26 per cento. Scende al 21 per i redditi di una sola unità immobiliare, quella che indichi tu nella dichiarazione dei redditi (articolo 207, comma 2). Il regime vale solo se nel periodo d'imposta destini alla locazione breve al massimo due appartamenti: con tre o più l'attività si presume d'impresa e la cedolare non si applica a nessuna delle case. Le conseguenze le trovi nella guida su cosa succede quando superi i due appartamenti.
La cedolare si calcola sul canone stabilito con l'ospite, senza dedurre costi (articolo 207, comma 2, che rinvia all'articolo 203, comma 2), e si versa alle scadenze dell'IRPEF con un acconto pari al 100 per cento (articolo 203, comma 4): quando parte il saldo, parte anche l'acconto dell'anno dopo. Per le locazioni brevi la scelta si fa con la dichiarazione dei redditi, anche contratto per contratto, come spiega l'Agenzia delle Entrate nella circolare 24/E del 2017 al paragrafo 3.2. Se invece registri il contratto, per esempio volontariamente, l'opzione si esercita con la registrazione, sul modello RLI. Se il portale incassa per te, trattiene comunque il 21 per cento a titolo d'acconto (articolo 208, comma 2), qualunque regime sceglierai; i dettagli stanno nella guida su come funziona la trattenuta del portale.
Su quale casa mettere il 21 per cento
Se hai due appartamenti, la scelta dell'unità al 21 per cento non è neutra. Facciamo un esempio: la casa A incassa 14.000 euro lordi, la casa B 8.000. Con il 21 per cento su A e il 26 su B paghi 2.940 più 2.080 euro, 5.020 in tutto; a parti invertite paghi 1.680 più 3.640, quindi 5.320. I 300 euro di differenza sono il 5 per cento dei 6.000 che separano i due incassi, e la regola che ne esce è semplice: il 21 per cento va sulla casa che incassa di più in quell'anno, e conviene ricontrollarlo a ogni dichiarazione perché da una stagione all'altra la classifica può cambiare.
Cedolare secca o IRPEF: quale conviene
La cedolare è un'opzione, e chi non la sceglie paga l'IRPEF ordinaria con le addizionali regionale e comunale. Per il proprietario il calcolo parte da una base più bassa: il reddito della casa affittata è il canone meno il 5 per cento, se questa cifra supera la rendita catastale rivalutata (articolo 39, commi 5 e 6). Su quel reddito, sommato agli altri, si applicano gli scaglioni dell'articolo 11: 23 per cento fino a 28.000 euro di reddito complessivo al netto degli oneri deducibili, 33 per cento fino a 50.000, 43 oltre.
Su 100 euro di canone, con la riduzione ordinaria del 5 per cento, il confronto è questo.
| Regime | Imposta su 100 euro di canone | Rispetto al 26 per cento |
|---|---|---|
| Cedolare, unità scelta in dichiarazione | 21,00 euro | 5 euro in meno |
| Cedolare, seconda unità | 26,00 euro | Riferimento |
| IRPEF, scaglione del 23 per cento | 21,85 euro più addizionali | Più bassa se le addizionali stanno sotto 4,37 punti di aliquota (4,15 euro ogni 100 di canone) |
| IRPEF, scaglione del 33 per cento | 31,35 euro più addizionali | Più alta |
| IRPEF, scaglione del 43 per cento | 40,85 euro più addizionali | Più alta |
Sulla casa al 21 per cento, a parità di aliquota, la cedolare costa meno: anche nel primo scaglione l'IRPEF vale 21,85 euro ogni 100 di canone, prima delle addizionali. Sulla seconda casa è diverso. Il pareggio con il 26 per cento sta a 27,37 punti fra IRPEF e addizionali, quindi se resti nel primo scaglione e le addizionali sul reddito in più non superano 4,37 punti, l'IRPEF ordinaria costa meno. Fai il conto sul totale, perché il canone si somma agli altri tuoi redditi e una parte può salire allo scaglione successivo, e guarda come funziona l'addizionale del tuo comune: se prevede una soglia di esenzione, il reddito della casa può fartela superare.
Due esempi, con un'ipotesi di 2 punti di addizionali in tutto. La seconda casa incassa 10.000 euro lordi e in cedolare al 26 per cento paga 2.600 euro. In IRPEF il reddito della casa è 9.500 euro, il canone meno il 5 per cento, che qui supera la rendita. Con 15.000 euro di altri redditi arrivi a 24.500 e resti nel primo scaglione: 2.185 euro di IRPEF e 190 di addizionali, 2.375 in totale, 225 meno della cedolare. Con 25.000 euro di altri redditi, dei 9.500 della casa 3.000 cadono al 23 per cento e 6.500 al 33: 2.835 euro più 190 di addizionali fanno 3.025, e qui la cedolare ti fa risparmiare 425 euro.
Il confronto vale per il proprietario o per chi ha un diritto reale sulla casa. Se subaffitti o sei comodatario, in IRPEF il tuo è un reddito diverso, calcolato come differenza fra quanto incassi e le spese specificamente inerenti (articolo 80, comma 2), mentre la cedolare si applica ai corrispettivi lordi (articolo 207, comma 3): il conto cambia del tutto e va fatto caso per caso.
Cedolare secca e detrazioni: quando l'IRPEF ti serve
C'è un secondo motivo per cui la cedolare non è sempre la scelta giusta, e riguarda chi ha detrazioni che la propria IRPEF non riesce ad assorbire: lavoro o pensione con redditi bassi, familiari a carico, le rate di una ristrutturazione. Le detrazioni si tolgono dall'IRPEF lorda e solo fino ad azzerarla (articolo 11, comma 4), e la cedolare è un'imposta sostitutiva dell'IRPEF (articolo 203, comma 2), quindi una detrazione non la riduce. Se la rata è più grande della tua IRPEF una parte la perdi, mentre portando il canone in IRPEF ordinaria crei l'imposta su cui scaricarla, anche sulla casa al 21 per cento. Fallo simulare al commercialista sulla tua dichiarazione, rata per rata.
Una cosa invece non cambia, qualunque regime tu scelga: il reddito in cedolare conta lo stesso quando una norma guarda al tuo reddito per riconoscerti una detrazione o un beneficio, e conta per l'ISEE (articolo 206, comma 1).
Cosa controllare prima della dichiarazione
- Scegli la casa al 21 per cento guardando gli incassi lordi di quest'anno.
- Se hai una seconda casa e i tuoi redditi, canone compreso, restano nel primo scaglione, chiedi al commercialista di simulare l'IRPEF ordinaria su quella casa.
- Se hai detrazioni in corso, controlla che la tua IRPEF basti ad assorbirle prima di confermare la cedolare.
- Sulle prenotazioni in cui il portale incassa per te, accantona la differenza fra il 21 trattenuto e il 26 che pagherai sulla seconda casa; su quelle che incassi direttamente, accantona l'aliquota intera.
- Nei documenti che riscrivi dal 2027, cita gli articoli 207 e 208 del nuovo testo unico.
Il testo unico fotografa le regole come sono oggi. Una norma successiva, già la prossima legge di bilancio, può cambiarle, quindi prima di ogni dichiarazione controlla la versione vigente dell'articolo 207 e, per i redditi di quest'anno, quella delle norme che sostituisce.
Il lavoro che resta
La scelta del regime si fa una volta l'anno con il commercialista, mentre la stagione dipende dalle notti vendute e dagli ospiti che tornano. Per le case che seguiamo sulla sponda est del Garda, Livenly mette a disposizione una guida digitale per ogni appartamento e un concierge che risponde agli ospiti nella loro lingua a qualunque ora, così a te restano i conti e le solite domande su WhatsApp le gestiamo noi. Se vuoi capire quanto della gestione puoi delegare, guarda come lavoriamo con i proprietari.
Contenuto verificato il 26 ottobre 2026. Fonti: il D.Lgs. 19 giugno 2026, n. 117 nel supplemento ordinario n. 26 alla Gazzetta Ufficiale n. 152 (articoli 11, 39, 80, 203, 206, 207, 208, 376 e 377); la scheda dell'atto su Normattiva, aggiornata al 25 settembre 2026, dove gli articoli da 203 a 208 non risultano modificati, mentre le modifiche agli articoli 39 e 376 apportate dal D.Lgs. 5 agosto 2026, n. 141 riguardano parti che qui non usiamo; la circolare dell'Agenzia delle Entrate 24/E del 12 ottobre 2017. Gli importi degli esempi sono ipotetici. Questa pagina ti dà informazioni generali: per scegliere fra cedolare e IRPEF servono i numeri della tua dichiarazione, da guardare con il tuo commercialista.
Domande frequenti
Dal 2027 la cedolare secca sugli affitti brevi aumenta?
Il nuovo testo unico non la aumenta. L'articolo 207, comma 2, riprende le aliquote del 2026: 26 per cento, ridotto al 21 per una sola unità che indichi in dichiarazione. Una legge successiva potrebbe cambiarle, quindi prima della dichiarazione controlla la versione vigente.
Il 21 per cento vale anche se affitto tramite Airbnb o Booking?
Sì. La riduzione al 21 per cento riguarda l'unità che indichi in dichiarazione e la norma non la lega al canale: la definizione di locazione breve comprende i contratti conclusi direttamente e quelli passati da un portale (articolo 207, commi 1 e 2). Cambia solo la cassa, perché il portale che incassa per te trattiene il 21 per cento a titolo d'acconto.
Posso scegliere la cedolare per una casa e l'IRPEF per l'altra?
Sì. Per le locazioni brevi scegli in dichiarazione e puoi farlo contratto per contratto, come indica la circolare 24/E del 2017 dell'Agenzia delle Entrate al paragrafo 3.2. Se affitti porzioni della stessa casa negli stessi periodi, la scelta fatta per il primo contratto vale anche per il successivo: fallo impostare al commercialista.
Se pago l'IRPEF ordinaria posso dedurre le spese della casa?
Da proprietario no, non le spese effettive una per una. La legge ti riconosce una riduzione forfettaria del canone, del 5 per cento nei casi ordinari, se il canone così ridotto supera la rendita catastale (articolo 39, comma 5). Diverso il caso di chi subaffitta o è comodatario: in IRPEF deduce le spese specificamente inerenti (articolo 80, comma 2).
Posso applicare la cedolare se ho la partita IVA?
Non sulle locazioni fatte nell'esercizio di un'impresa: l'articolo 204 esclude la cedolare in quel caso, e l'articolo 207 definisce le locazioni brevi come contratti stipulati fuori dall'attività d'impresa. Se la partita IVA riguarda un'altra attività, come la tua professione, il punto da verificare con il commercialista è se la casa rientra o no in quell'attività.
I redditi del 2026 li dichiaro con il vecchio o con il nuovo testo unico?
Per te cambia poco: aliquote e soglia dei due appartamenti sono le stesse nei due testi, e la soglia vale dal periodo d'imposta 2026 in entrambi. L'articolo 377 dice solo che il nuovo testo si applica dal 1° gennaio 2027, senza una regola transitoria per periodo d'imposta. Quali articoli citare nel modello lo diranno le istruzioni della dichiarazione: chiedilo al tuo commercialista.
Pronto a trasformare la tua struttura?
Richiedi una consulenza e scopri le nostre automazioni AI.
Richiedi Consulenza